Методика
Як вести сімейний бюджет удвох і не сваритися через гроші
Я веду бюджет своєї сімʼї 15 років, здебільшого в таблицях. Записувати витрати завжди було легко. Важко було інше: дізнаватися, що ми перевитратили, коли місяць уже закінчився і нічого не виправиш. Нижче метод, до якого ми прийшли. Він працює в таблиці, у блокноті і в будь-якому застосунку. Володимир Свередюк, автор YABA
Крок 1. Домовтеся про одне спільне місце
Бюджет на двох ламається, коли в кожного своя картина: в одного таблиця, в іншої додаток, третина витрат ніде. Оберіть одне місце, куди потрапляє все, і зробіть його однаково доступним обом. Не потрібно обʼєднувати всі гроші: можна мати особисті рахунки, але витрати сімʼї мають бути видні разом.
Крок 2. Записуйте щодня, а не в кінці місяця
Відновити місяць по памʼяті неможливо, а виписка з банку не знає про готівку й не скаже, що «Сільпо» було на подарунок. Правило просте: запис одразу після оплати, десять секунд. Платежі карткою найкраще підтягувати з банку автоматично, тоді вручну лишається тільки готівка.
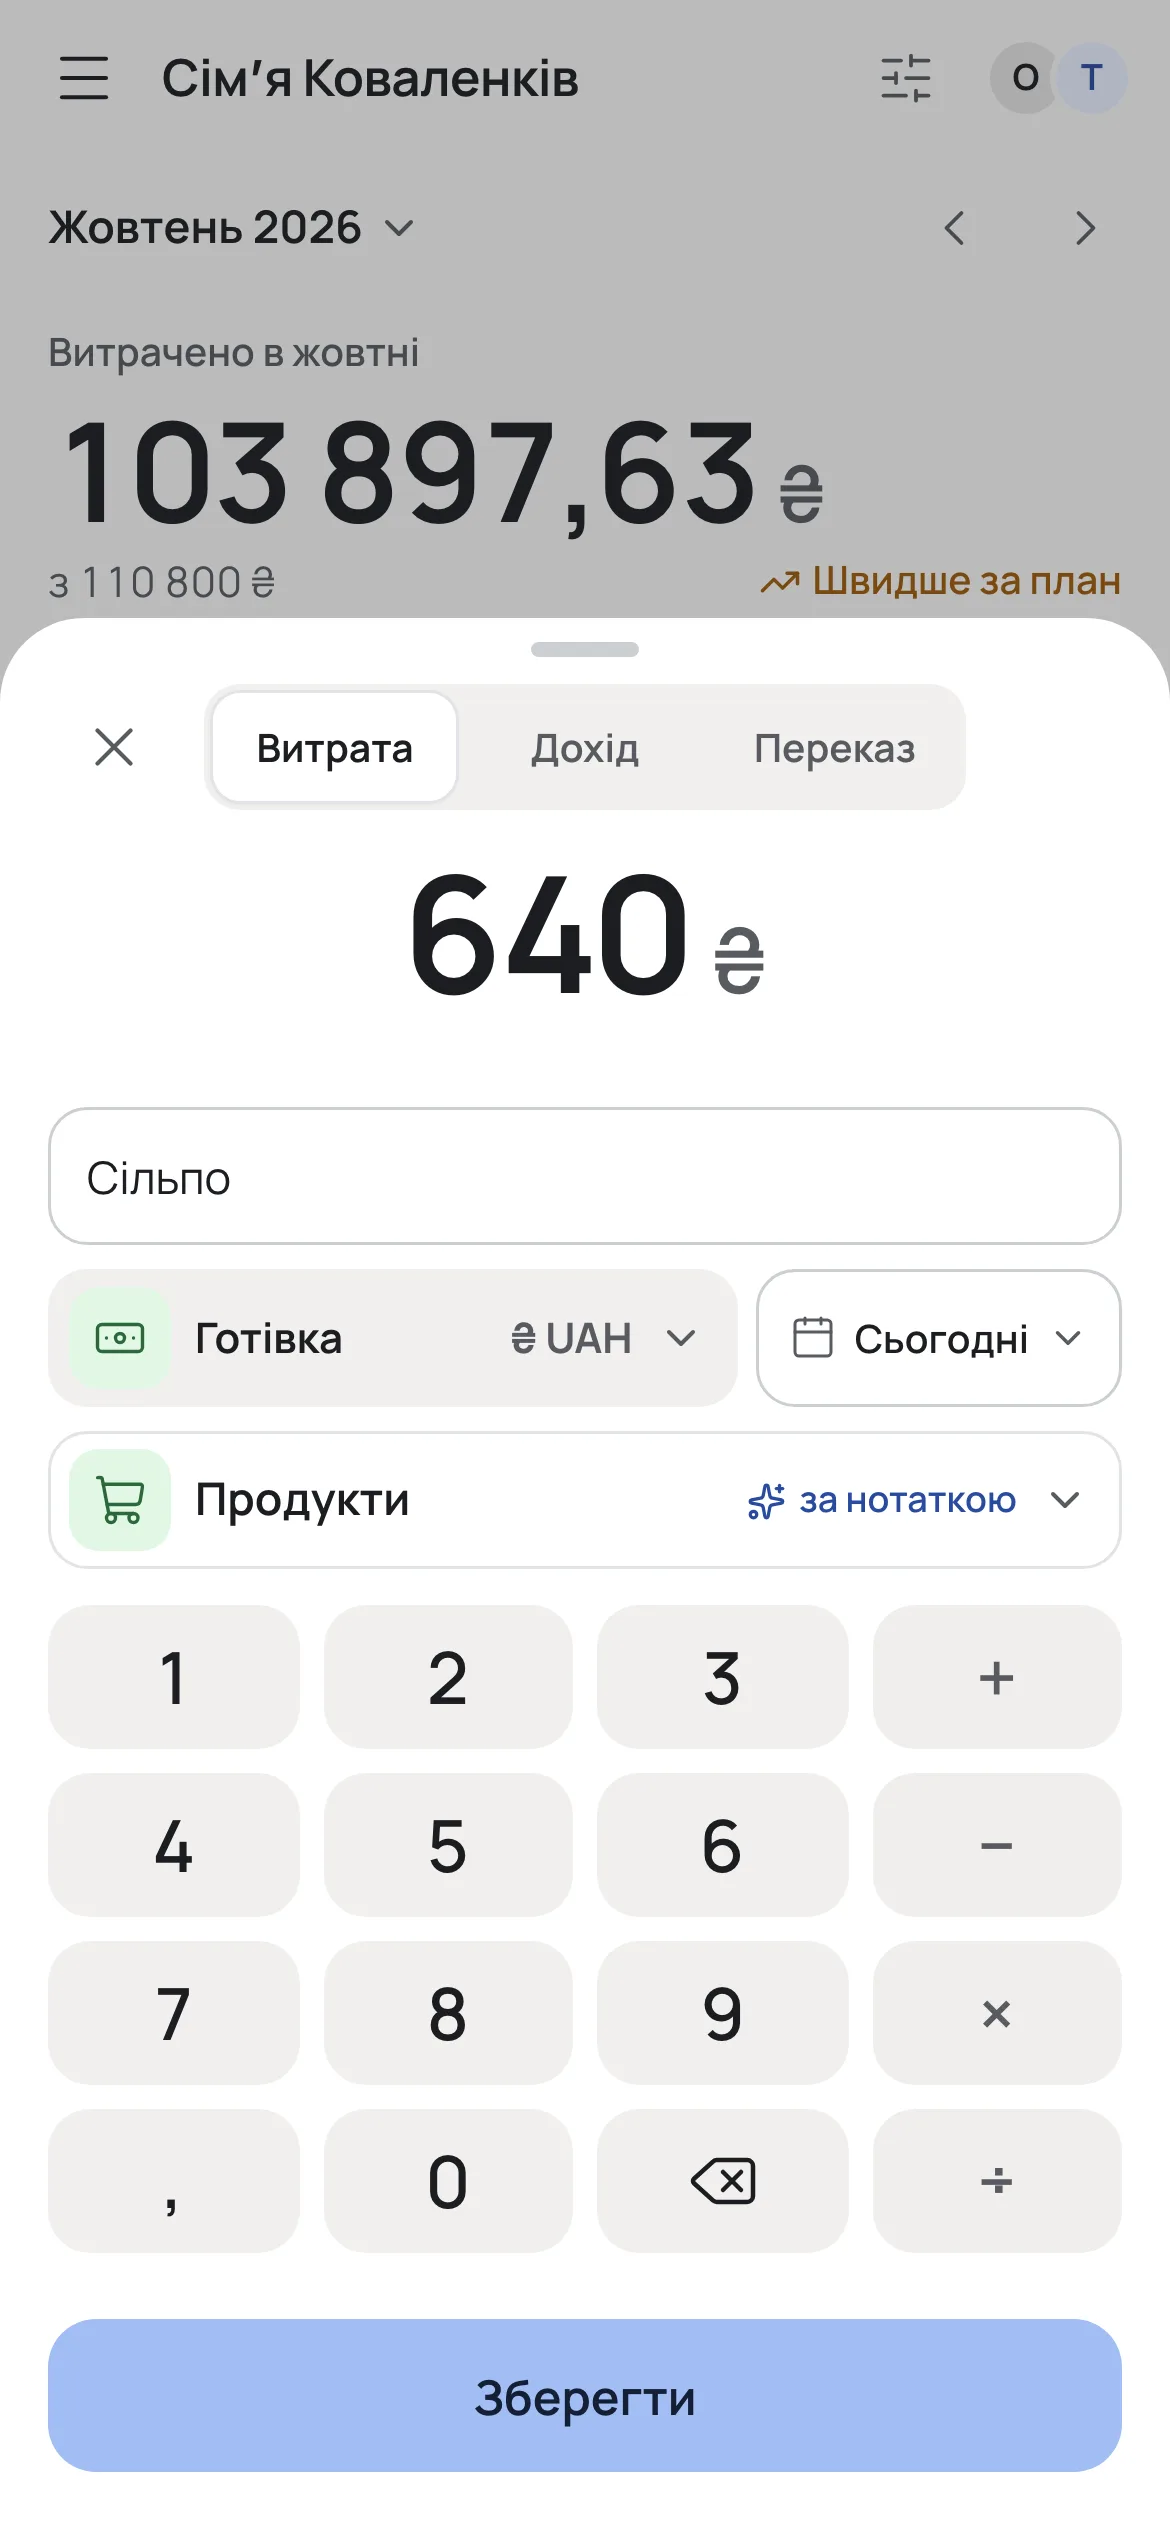
Крок 3. Плануйте місяць по категоріях
Загальна сума «витрачаємо 40 тисяч» нічого не підказує посеред місяця. Розбийте її на категорії: продукти, кафе, транспорт, діти, дім, підписки. Почніть з того, скільки ви реально витрачали за останні 3 місяці, а не з бажаного. Корисні дві деталі:
- Місяць з дня зарплати. Якщо зарплата 5-го, хай бюджетний місяць теж починається 5-го.
- Обовʼязкові платежі окремо. Оренда, іпотека, комуналка, підписки мають свої дні. Знаючи їх, ви бачите, скільки реально лишається на щоденне.
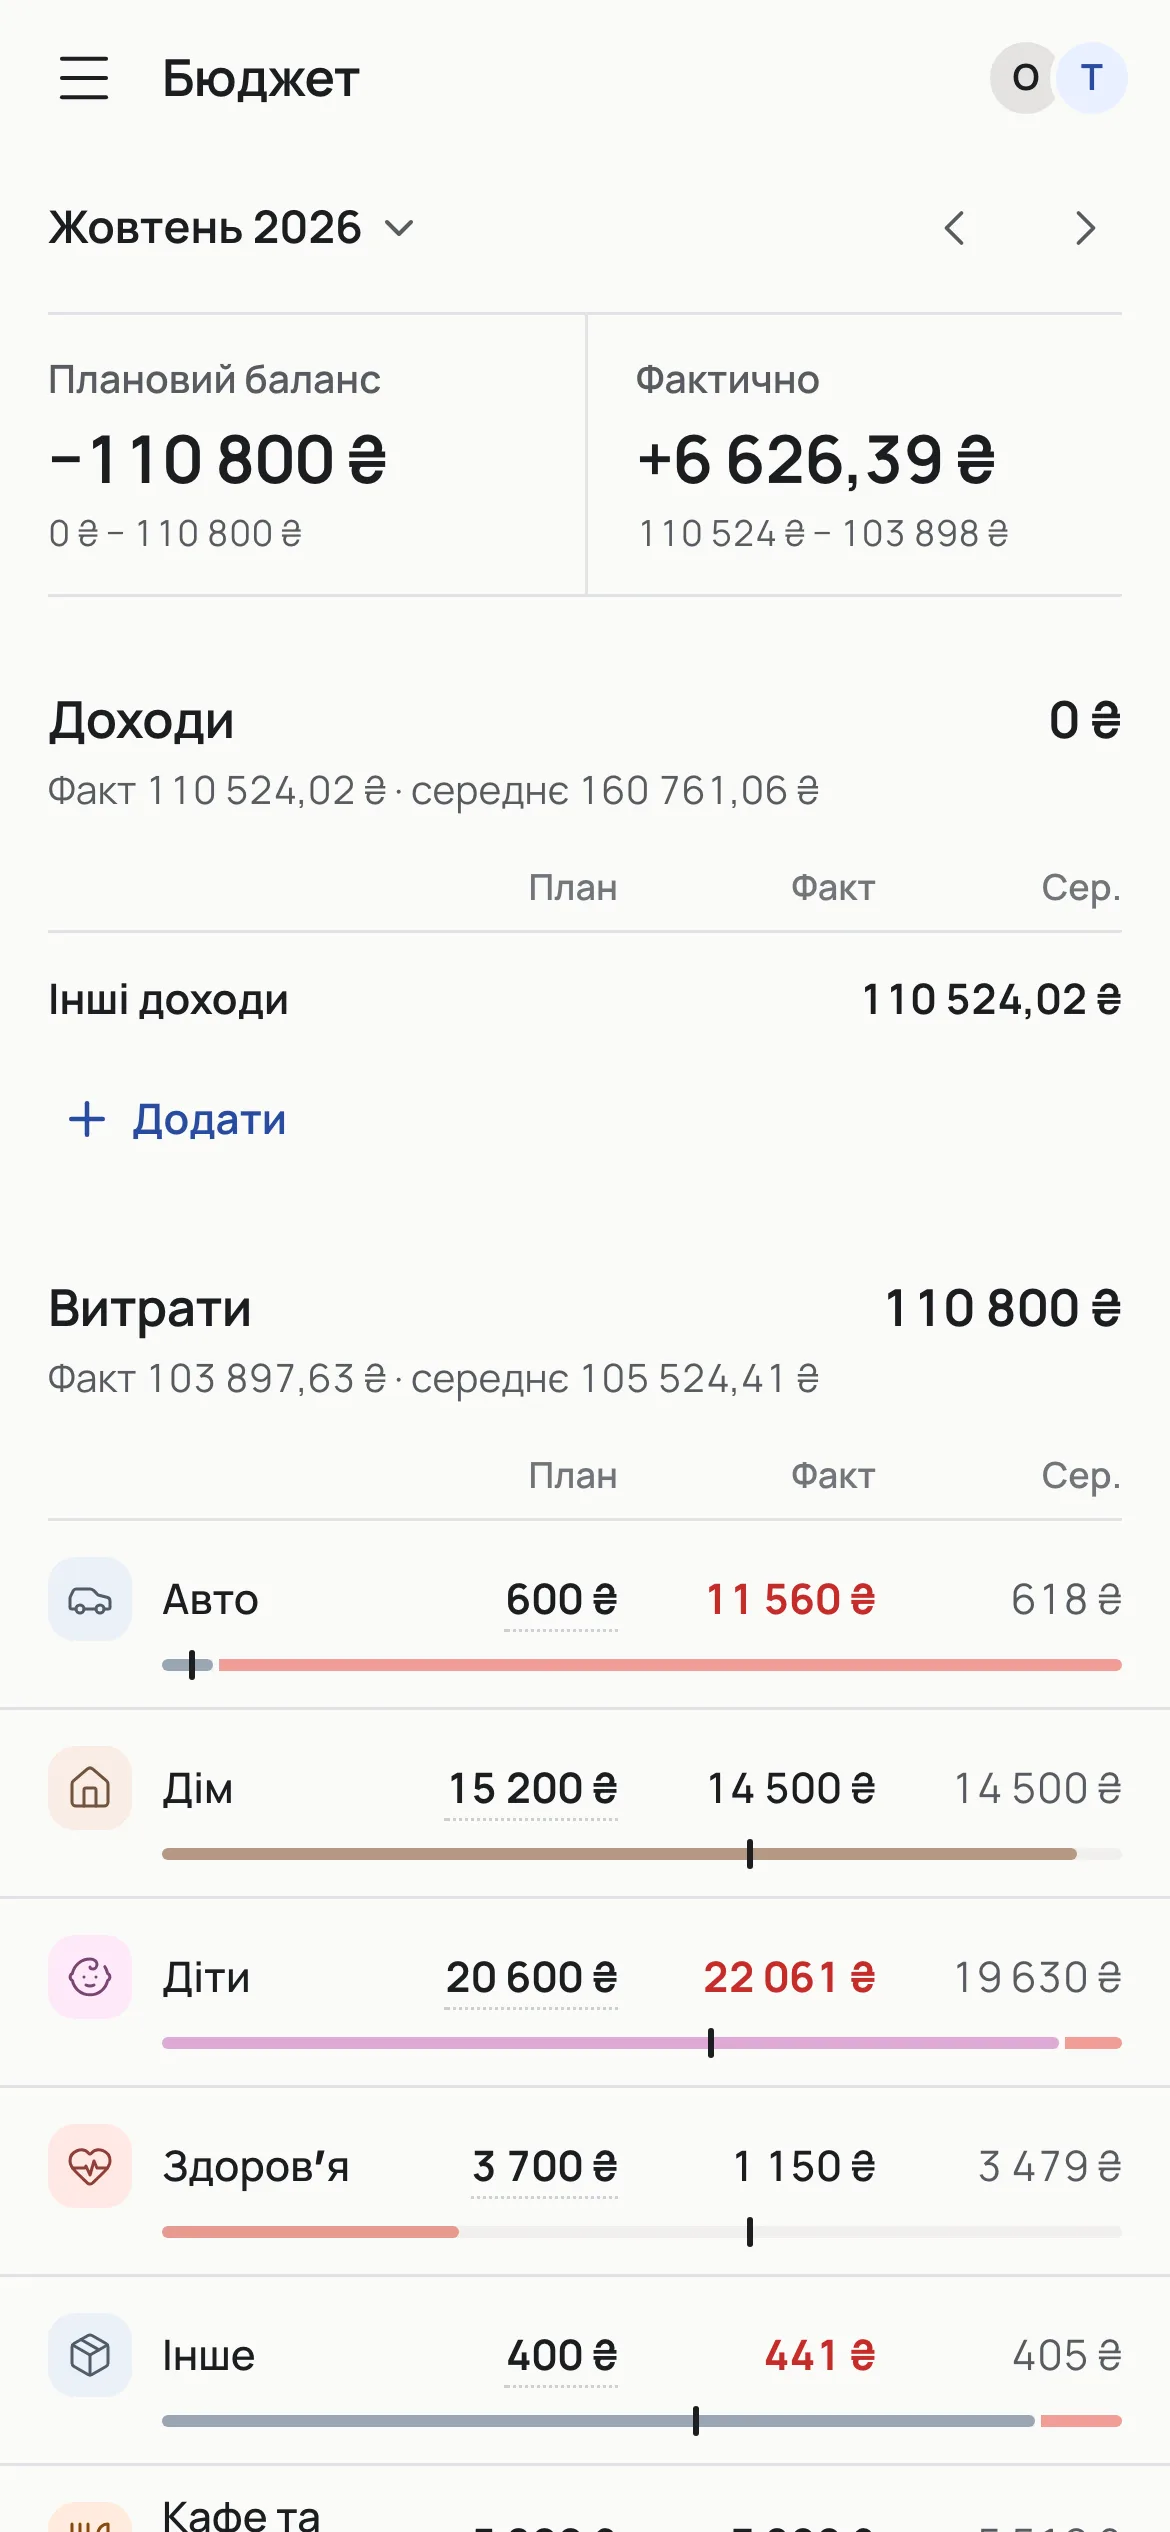
Крок 4. Дивіться на темп, а не на суму
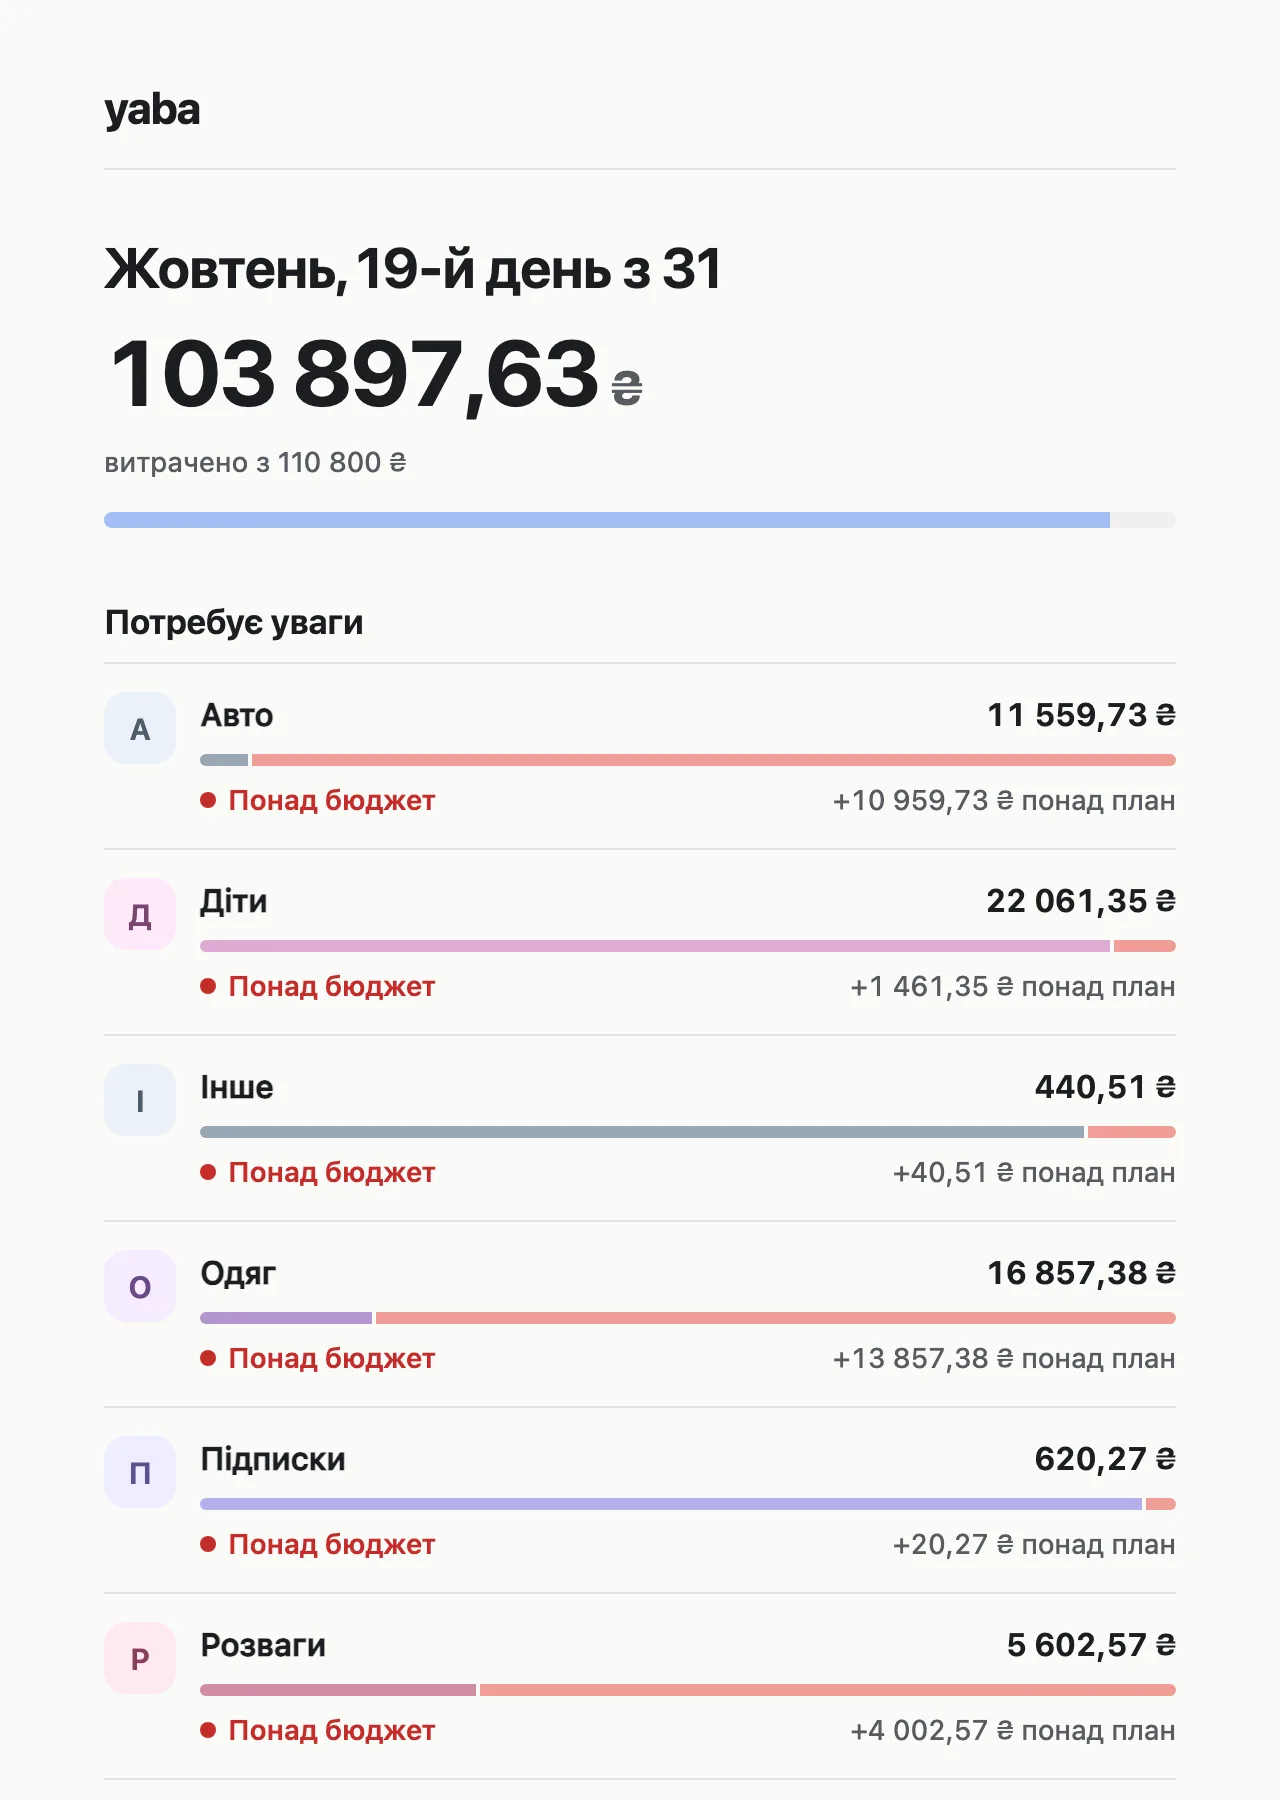
Найважливіше в методі: порівнювати витрачене не з усім лімітом, а з тим, скільки мало б бути витрачено на сьогодні. Якщо 12-го на кафе пішло 70 % місячного ліміту, місяць не вкладеться, і краще дізнатися про це 12-го, а не 31-го. Тоді є ще 19 днів, щоб пригальмувати або свідомо перенести гроші з іншої категорії.
Як говорити про гроші удвох
- Факти замість докорів. Коли обидва бачать ту саму стрічку, розмова йде про цифри, а не про те, хто більше витрачає.
- Коротка розмова раз на тиждень. Пʼять хвилин у понеділок: що вийшло за план, що змінити.
- Особисте лишається особистим. Домовтеся про суму, яку кожен витрачає без пояснень.
- Разові витрати не провал. Ремонт чи подорож варто бачити окремо, щоб вони не псували картину звичайного місяця.
Таблиця чи застосунок
Таблиця гнучка і безкоштовна, але не підтягує банк, незручна з телефона й не попереджає сама. Ми зробили YABA саме під цей метод: обидва партнери ведуть один бюджет наживо, Монобанк записує сам, план по категоріях з місяцем від зарплати, прогноз з урахуванням регулярних платежів і один ранковий лист, коли щось іде не так. Подивіться демо або почніть безкоштовно.
Питання
Що питають перед початком.
Чи треба обʼєднувати всі гроші?
Ні. Достатньо бачити спільні витрати разом; особисті рахунки можуть лишатися особистими.
Скільки часу це забирає?
Десять секунд на запис і пʼять хвилин на тиждень, якщо картки підтягуються з банку.
З чого почати план?
З реальних витрат за останні 3 місяці по категоріях, а не з бажаних цифр.
Що робити, якщо категорія вже перевитрачена?
Пригальмувати до кінця місяця або свідомо перенести гроші з категорії, де лишається запас.
Не відкладайте це на потім. Почніть уже сьогодні.
Безкоштовно. Налаштування за хвилину.